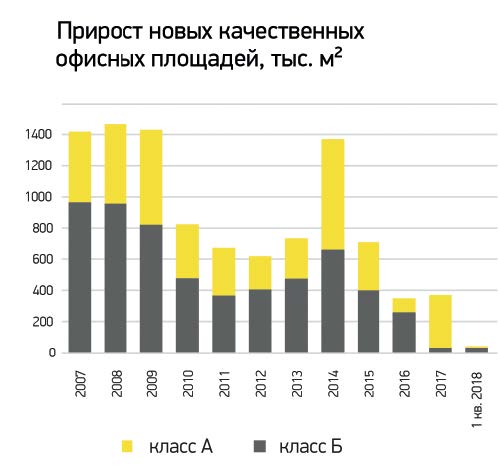
По данным ежеквартального регулярного опроса, проведенного консалтинговой компанией ILM среди крупнейших девелоперов и собственников объектов офисной недвижимости Москвы, объем ввода новых офисных площадей за первый квартал 2018 года показал, что рынок все еще находится под влиянием последствий кризиса и темпы прироста предложения являются минимальными.
За первый квартал в эксплуатацию было введено всего 48 тыс. кв. м офисных площадей. ILM прогнозирует, что в 2018 году девелоперская активность останется низкой. Объем прироста нового предложения будет на 10-20% меньше, чем в прошлом году. Согласно анонсированию собственников объектов, будет введено около 300-350 тыс. кв. м нового предложения. Это может вновь оказаться минимальным значением за последние десять лет. Собственники переносят сроки ввода по уже строящимся объектам, дожидаясь якорных арендаторов. Положительная динамика отмечена в плане роста чистого поглощения: потребность арендаторов в дополнительных офисных площадях продолжает расти. С учетом дефицита крупных площадей и недостатка новых предложений активность арендаторов в офисном сегменте будет возрастать.
Чистое поглощение превысило объемы нового строительства более чем в четыре раза, что привело к дальнейшему снижению уровня вакантных площадей. Рынок постепенно входит в цикл дефицита качественных офисных площадей.
Крупным компаниям становится все сложнее подобрать себе высококачественный офис.
Низкий ввод нового строительства стимулирует уменьшение доли свободных площадей. Это привело к постепенному восстановлению ставок аренды. Дальнейшее снижение темпов прироста в 2018 году на фоне растущего спроса приведет к постепенному росту ставок аренды.
Предложение
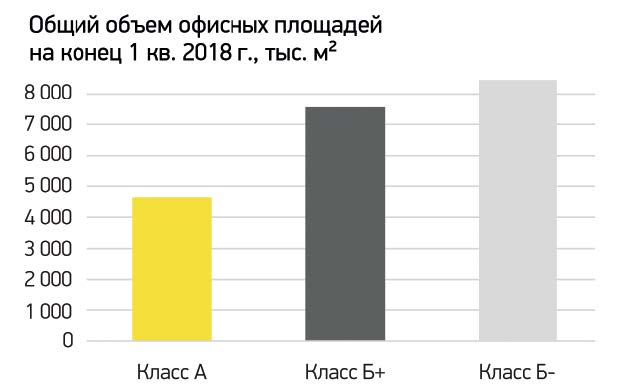
По итогам первого квартала 2018 года совокупный объем рынка качественных офисных площадей в Москве составляет 20,4 млн кв. м, из которых офисы класса А — 22% (4,5 млн кв. м), офисы класса Б+ — 37% (7,6 млн кв. м), оставшиеся 41% (8,3 млн кв. м) относятся к объектам класса Б-.
За первые три месяца на рынок вышли следующие объекты: бизнес-центры ЛА-5 и «РТС Земляной Вал», а также МФЦ «Лица» (офисной площадью 13 тыс. кв. м).
Ряд крупных девелоперов анонсируют рынку начало новых проектов, которые ранее были придержаны. На рынок офисной недвижимости постепенно возвращается практика built-to-suit. Строительство новых объектов, ожидаемых к вводу в эксплуатацию, может быть завершено под конкретного клиента. При этом стоит учитывать, что цикл реализации объекта составляет около трех лет.
Децентрализованный характер территориального распределения нового предложения только усиливается. При условии осуществления планов девелоперов 80% офисных площадей, ожидаемых к вводу до конца 2018 года, будет расположено за пределами ЦАО Москвы.
В ближайшее время большое значение будет иметь сочетание качественного предложения, удобного расположения и профессионального управ-ления/обслуживания офисных зданий, что позволит собственникам привлечь новых арендаторов. С развитием Московского центрального кольца будет наблюдаться увеличение популярности объектов, которые ранее находились в отдалении от метро.
Спрос
Эксперты ILM наблюдают положительную динамику в плане роста чистого поглощения. Потребность арендаторов в дополнительных офис-
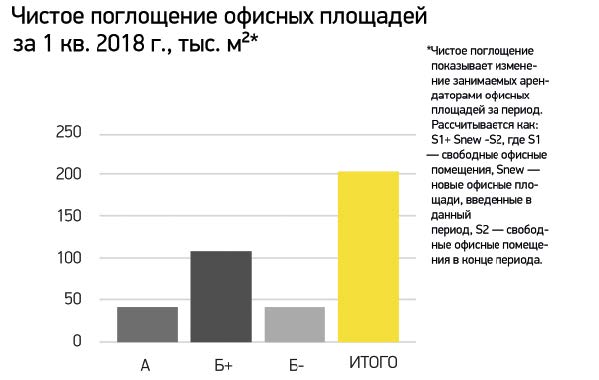
ных площадях по-прежнему растет. По итогам первого квартала 2018 года суммарный объем чистого поглощения, показывающий изменение занимаемых арендаторами офисных площадей, составил 201 тыс. кв. м. Это более чем на 36% превышает аналогичный показатель прошлого года.
Пользуясь условиями пока еще низких ставок, компании продолжают переезжать в высококачественные помещения и улучшать качество размещения. Благодаря выросшему количеству сделок самый большой объем чистого поглощения был достигнут в классе Б+, который по сравнению с классом А наиболее доступен по коммерческим условиям. По итогам трех месяцев значение показателя в таких объектах составило 114 тыс. кв. м, то есть более 50% от общего объема. В классе А показатель по итогам марта равен 43 тыс. кв. м.
 В классе Б-, после замедления темпов высвобождения площадей в конце 2016 года, объемы чистого поглощения приобрели в 2017-м положительное значение. Эта тенденция продолжилась и в нынешнем году. За первый квартал 2018 года значение показателя достигло 44 тыс. кв. м. Это говорит о том, что компании, занимающие офисы в классе Б- и сокращающие свои занимаемые площади во время кризиса, постепенно восстанавливают деловую активность и начинают арендовать дополнительные офисные пространства.
С учетом дефицита крупных площадей и недостатка новых предложений активность арендаторов в офисном сегменте будет возрастать. При этом переезд большинства компаний по-прежнему будет обусловлен желанием оптимизировать расходы на аренду и улучшением эргономики офисного пространства.
В первом квартале 2018-го, как и в прошлом году, большинство новых сделок по аренде офисов не превышало 2 тыс. кв. м. Это говорит о том, что маленькие и средние компании готовы переезжать в новые офисы, тогда как крупные чаще принимают решение о продлении договора аренды на новый срок в существующем здании.