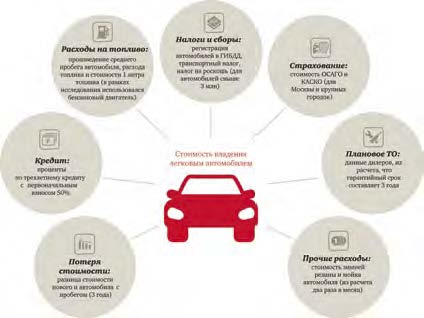
Компания PWC в этом году представила исследование, посвященное определению стоимости владения легковыми автомобилями в России. Под стоимостью владения в данном исследовании понимались как эксплуатационные расходы, так и потеря стоимости автомобиля (расходы на приобретение за вычетом доходов от перепродажи). Экспертами была проанализирована стоимость владения легковыми автомобилями разных классов в крупных городах России по состоянию на начало 2016 года.
По данным исследования, стоимость владения автомобилем по сравнению с прошлым годом снизилась. Среди основных причин снижения стоимости:
• снижение ключевой процентной ставки с 17 до 11%;
• снижение КАСКО в среднем на 20%;
• снижение пробега автомобилей в среднем на 24%.
Важно отметить, что стоимость владения для конкретного автомобиля могла значительно отличаться в зависимости от конкретных условий его приобретения и эксплуатации.
Периметр анализа
В исследовании были проанализирована TCO на следующие марки автомобилей:
Класс В (компактный): Лада Granta, Renault Logan, KIA RIO, Hyundai Solaris, Volkswagen Polo.
Класс С (гольф): Volkswagen Golf, KIA Ceed, Skoda Octavia, Nissan Almera, Ford Focus.
Класс Д (средний): Opel Insignia, Volkswagen Passat, Mazda 6, Toyota Camry, Skoda Superb.
Класс E (бизнес): Mercedes Е-класса, Audi A6, BMW 5, Lexus ES, Jaguar XF.
Компактный кроссовер: KIA Sportage, Volkswagen Tiguan, Nissan Oashqai, Hyundai Tucson, Toyota RAV 4.
Среднеразмерный кроссовер: KIA Sorento, Hyundai Santa Fe, Mitsubishi Outlander, Nissan X-Trail, Audi 05.
Полноразмерный внедорожник до 3 млн рублей: Toyota Highlander, Toyota Land Cruiser, Ford Explorer, Mitsubishi Pajero, Volkswagen Touareg.
Полноразмерный внедорожник свыше 3 млн рублей: BMW Х5, Tnfiniti 0X70, Mercedes GLE, Toyota Land Cruiser 200, Range Rover Sport.
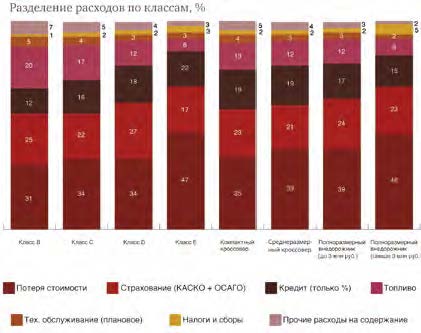
Результаты исследования по основным составляющим стоимости владения
Потеря стоимости
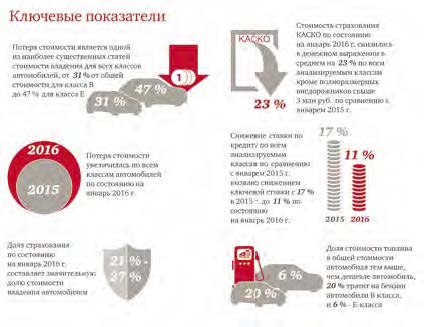
Потеря стоимости является одной из наиболее существенных статей стоимости владения для всех классов автомобилей. Согласно полученным результатам, потеря стоимости за три года автомобилей классов В (компактный), С (гольф), D (средний) и компактных кроссоверов составляет порядка 31—35% от общей стоимости владения автомобилем. При этом данный показатель для среднеразмерных кроссоверов и полноразмерных внедорожников до 3 млн рублей достигает 39% общей стоимости владения автомобилем. Наибольший процент стоимости в первые три года теряют автомобили класса Е (бизнес) и полноразмерные внедорожники свыше 3 млн рублей — 47 и 46% соответственно.
Потеря стоимости увеличилась по всем классам автомобилей по сравнению с 2015 годом, особенно сильно это сказалось на автомобилях класса В (компактный), класса Е (бизнес) и компактных кроссоверах, увеличение потери стоимости составило от 7 до 12%. Увеличение данного показателя по сравнению с 2015 годом вызвано более существенным ростом цен на новые автомобили относительно машин с пробегом. В первую очередь это обусловлено ростом валютной составляющей издержек производителей в рублевом эквиваленте.
Автомобили внутри одного класса также обесцениваются по-разному. На это могут влиять различные факторы, например:
• надежность и репутация модели автомобиля;
• соотношение спроса и предложения на конкретную модель на рынке автомобилей с пробегом;
• наличие или отсутствие на рынке новых автомобилей обновленной версии данной модели;
• динамика цен на аналогичные новые автомобили.
Кредит
Ставка по автокредитам снизилась с 21,5% в январе 2015 года до 16,1 % в среднем по классам в начале 2016-го. В итоге по состоянию на январь 2016 года в среднем для всех анализируемых классов ставка по трехлетнему кредиту при 50% первоначальном взносе составила порядка 16%, в то время как год назад данный показатель измерялся 19—23%.
Несмотря на то что процентные ставки на разные классы автомобилей находятся в среднем на схожем уровне, эффект от их повышения, вероятно, будет отличаться для разных классов. Так, продажи автомобилей низкого и среднего ценовых сегментов наиболее чувствительны к повышению процентной ставки по автокредитам, в то время как продажи автомобилей дорогого ценового сегмента относительно менее зависимы от повышения процентной ставки по кредиту.
Переплата по кредиту (проценты) составляет для всех рассматриваемых классов от 12 до 22% от общей стоимости владения автомобилем.
Топливо
Расходы на топливо в общей стоимости владения автомобилем различаются для рассматриваемых классов: чем дороже автомобиль, тем незначительнее для него затраты на бензин.
Потребление топлива по состоянию на январь 2016 года снизилось по сравнению с январем 2015-го в результате снижения пробега автомобилей. Среди основных причин снижения: введение платных парковок и, как результат, переход на использование общественного транспорта, а также рост использования альтернативных видов транспорта (каршеринг, доступное такси, улучшение инфраструктуры и доступности велосипедов).
Страхование (ОСАГО и КАСКО)
Страхование составляет существенную статью расходов в общей стоимости владения автомобилем — порядка 17—27%. По состоянию на аналогичный период предыдущего года стоимость страхования составляла 20-30%.
Стоимость страхования КАСКО по состоянию на январь 2016 года снизилась в денежном выражении в среднем на 23% по всем анализируемым классам, кроме полноразмерных внедорожников свыше 3 млн рублей, по сравнению с аналогичным периодом предыдущего года. Снижение тарифов КАСКО вызвано такими причинами, как более широкое распространение договоров с франшизой, безубыточная пролонгация, ограниченноепокрытие КАСКО, отказ потребителей от КАСКО и, как следствие, конкуренция между страховыми компаниями за потребителя.
В денежном выражении — чем дороже автомобиль, тем дороже страхование. Как результат, самые большие расходы на страхование приходятся на автомобили класса Е (бизнес) и полноразмерные внедорожники.
Однако помимо цены автомобиля существуют другие факторы, оказывающие влияние на стоимость страхования: