Объем сделок, заключенных в третьем квартале 2019 года на офисном рынке Москвы, увеличился на 15% в сравнении с аналогичным показателем 2018 года и составил 416 тыс. кв. м. По данным компании JLL, в целом за 2019 год объем спроса уже достиг 990 тыс. кв. м. При этом самыми востребованными субрынками стали западное, южное и северо-западное направления за пределами ТТК.
Помимо исторически популярного западного направления, спрос в котором за пределами TTK составил 86 тыс. кв. м, большая доля сделок в третьем квартале была заключена за TTK на юге Москвы, совокупный объем которых равен 43 тыс. кв. м.
«Рекордный объем сделок за третий квартал за последние восемь лет был достигнут за счет нескольких крупных сделок: «Райффайзенбанк» и группа «Эталон» договорились о строительстве бизнес-центра площадью 34 тыс. кв. м, госор-ганы приобрели часть делового квартала «Верейская Плаза» на 32 тыс. кв. м, — комментирует Елизавета Голышева, руководитель отдела по работе с владельцами офисных помещений компании JLL. — Несмотря на активный спрос в третьем квартале на офисы на юге, самыми востребованными по-прежнему остаются западная и северо-западная части города, в частности Ленинградский коридор. Планируется дальнейшее развитие этих направлений: например, в 2020 году ожидается ввод 138 тыс. кв. м офисов в северо-западной части за пределами ТТК, что составляет 31% от совокупного будущего предложения на этот год. Ключевыми проектами, запланированными на 2020 год в данном районе, являются бизнес-парк класса А «Рублево» (62 тыс. кв. м) и вторая фаза бизнес-центра класса А «Алкон» (26 тыс. кв. м)».
Динамика объема спроса на офисном рынке Москвы
Наибольшую долю спроса в третьем квартале 2019 года составили банки и финансовые компании (23%). При этом за три квартала текущего года они заняли второе место (18%), уступив компаниям, специализирующимся на предоставлении бизнес-услуг (19%). На втором месте в спросе на офисные помещения в третьем квартале 2019 года оказались ритейлеры и маркетплейсы (19%). Тройку лидеров по доле купленных и арендованных офисов в прошедшем квартале завершают органы государственного управления (16%). В то время как за период с первого по третий квартал совокупно на третьем месте находятся компании-производители (17%).
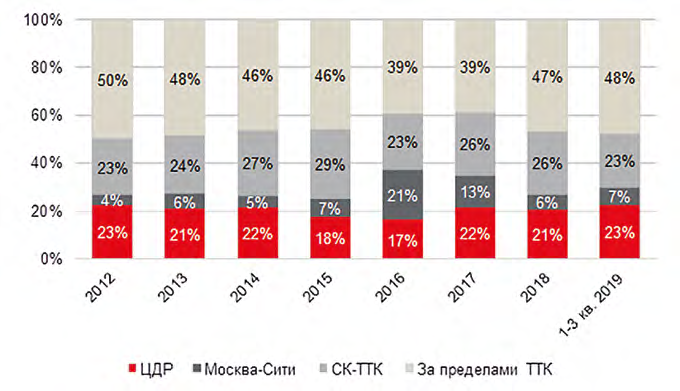
За последние три квартала 48% завершенных сделок были заключены в объектах, расположенных за пределами ТТК. Сделки аренды в ЦДР и между Садовым кольцом и ТТК составили одинаковую долю — по 23% каждый. За период с января по сентябрь 2019 года 61% всех сделок были в бизнес-центрах класса В+, а 33% — в классе А.