 Старонормандцы, ссыпая мелкие разменные монеты на повседневные расходы в поясной кошелек, и не подозревали, что привычное им bougette (название того самого кошелька) не только запомнится на века, но и станет самостоятельным значением.
Действительно, если мы заглянем в современные энциклопедии, то увидим, что бюджет — смета доходов и расходов определенного субъекта (семьи, корпорации, организации, государства), устанавливаемая на определенный период времени, обычно на один год.
Подходы к созданию и использованию бюджетов различаются в зависимости от сектора экономики: корпоративного, государственного или сектора домохозяйств — в каждом из них бюджет имеет свои, отличающиеся от других характеристики.
Нас с вами интересует в первую очередь корпоративный бюджет. В данном контексте определение может быть таким:
Бюджет — это документ, описывающий деятельность центра финансовой ответственности (ЦФО) или отдельной функции компании (например, обеспечение, продвижение, закупки) за определенный период, выраженный количественно в стоимостных и/или натуральных показателях. Основные типы бюджета, с которыми обычно работают административные директора: Функциональный бюджет — это бюджет, составляемый ЦФО на содержание определенной функции (например, бюджет аренды, бюджет поддержки и обеспечения, бюджет на технику безопасности и т. д.).
Функциональный бюджет включает в себя лимитирующий фактор, то есть ограничения возможностей планирования. ДЛЯ ЦФО АХО таким лимитирующим фактором будет объем операционных затрат. Бюджет ЦФО АХО составляется на основании функциональных бюджетов. Так пазл составляется из разных деталей, но в конце обретает законченную картину. То же происходит и с бюджетом ЦФО АХО. Он характеризует план работы ЦФО в рамках периода планирования в стоимостном выражении в трех видах деятельности: операционной, финансовой и инвестиционной.
Управленческий бюджет — это бюджет стратегического уровня, его еще называют мастер-бюджет или генеральный бюджет (англ. Master Budget).
Специалисты подразумевают под этим понятием совокупность трех бюджетов:
— бюджет доходов и расходов (БДР);
— бюджет движения денежных средств (БДДС);
— бюджет по балансовому листу (ББЛ). Бюджет АХО обычно «сидит» в БДДС.
Мы с вами сервисное подразделение, основная задача которого — обеспечение бесперебойности основных бизнес-процессов компании и жизнедеятельности офиса в целом.
Мы тратим деньги, и редко в какой компании у ЦФО АХО есть доходные статьи. С чего начинать наш бюджет? Есть три подхода:
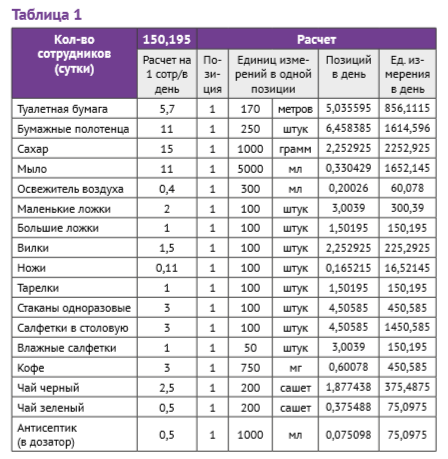
1. «Снизу вверх». Предусматривает сбор бюджетной информации от исполнителей к руководителям среднего звена, а далее — к руководству компании. Обычно исполнители, замученные ограничениями, стараются перезакладываться в таких бюджетах. И при прочих равных удивляют странным или неравномерным ростом функциональных бюджетов. Руководство знает о таких устремлениях исполнителей и старательно подчищает «излишки» бюджета ЦФО, заодно выметая инфляцию и подобные разумные поправочные коэффициенты. Лечит такое традиционное противостояние формирование реального бюджета и предоставление нормирования план/факт и формул расчетов как доказательной базы реальности бюджета ЦФО АХО. Пример: нормирование фактическое за отчетный период (таблица 1).
2. «Сверху вниз». Требует от руководства компании четкого понимания основных особенностей ведения хозяйственной деятельности компании и способности формировать реалистичный прогноз на задачи ЦФО АХО на будущий период.