Проведение аудита поставщиков все больше становится повседневной практикой, которая помогает уменьшить зависимость от неконтролируемых рисков, что в конечном итоге позволяет серьезно повысить эффективность компании, а также снизить затраты. Представляем вниманию читателей два взгляда на этот процесс — от теоретика и практика.
 Аудит поставщика служит эффективным инструментом снижения рисков, связанных с поставщиками. Хорошей практикой являются разработка политики аудита поставщика и ознакомление с ней всех поставщиков, у которых планируется проводить аудит.
Аудиты необходимо планировать на ежегодной основе, составляя планы первичных и повторных аудитов поставщиков на основе матрицы «тип поставщика — вид аудита», исходя из выделяемых ресурсов, а их, как правило, не очень много. Поэтому и возникает необходимость вырабатывать приоритеты. Приоритеты в проведении аудита поставщика необходимо отдавать:
— стратегическим поставщикам;
— поставщикам больших объемов;
— монополиям и «проблемным» партнерам;
— новичкам;
— посредникам, осуществляющим перемаркировку.
Планируя аудиты, необходимо ответить на такие вопросы:
• Цель аудита?
• Масштабы и продолжительность аудита?
• Риски, связанные с поставщиком?
• Целесообразно ли совместить аудит с аудитом другого поставщика (например, при территориальной близости поставщиков)?
• Кто проведет такой аудит?
• Какова профессиональная готовность группы аудиторов?
• Стоимость проведения аудита?
Цели аудита поставщика
Аудит качества поставщиков может осуществляться с различными целями. Причем от цели оценки в значительной степени зависят методика и инструментарий оценки. Наиболее распространенные цели:
Ранжирование имеющихся поставщиков
Оценку качества имеющихся поставщиков для целей ранжирования можно проводить на основе измерения показателей качества продукции и услуг, поставляемых организации.
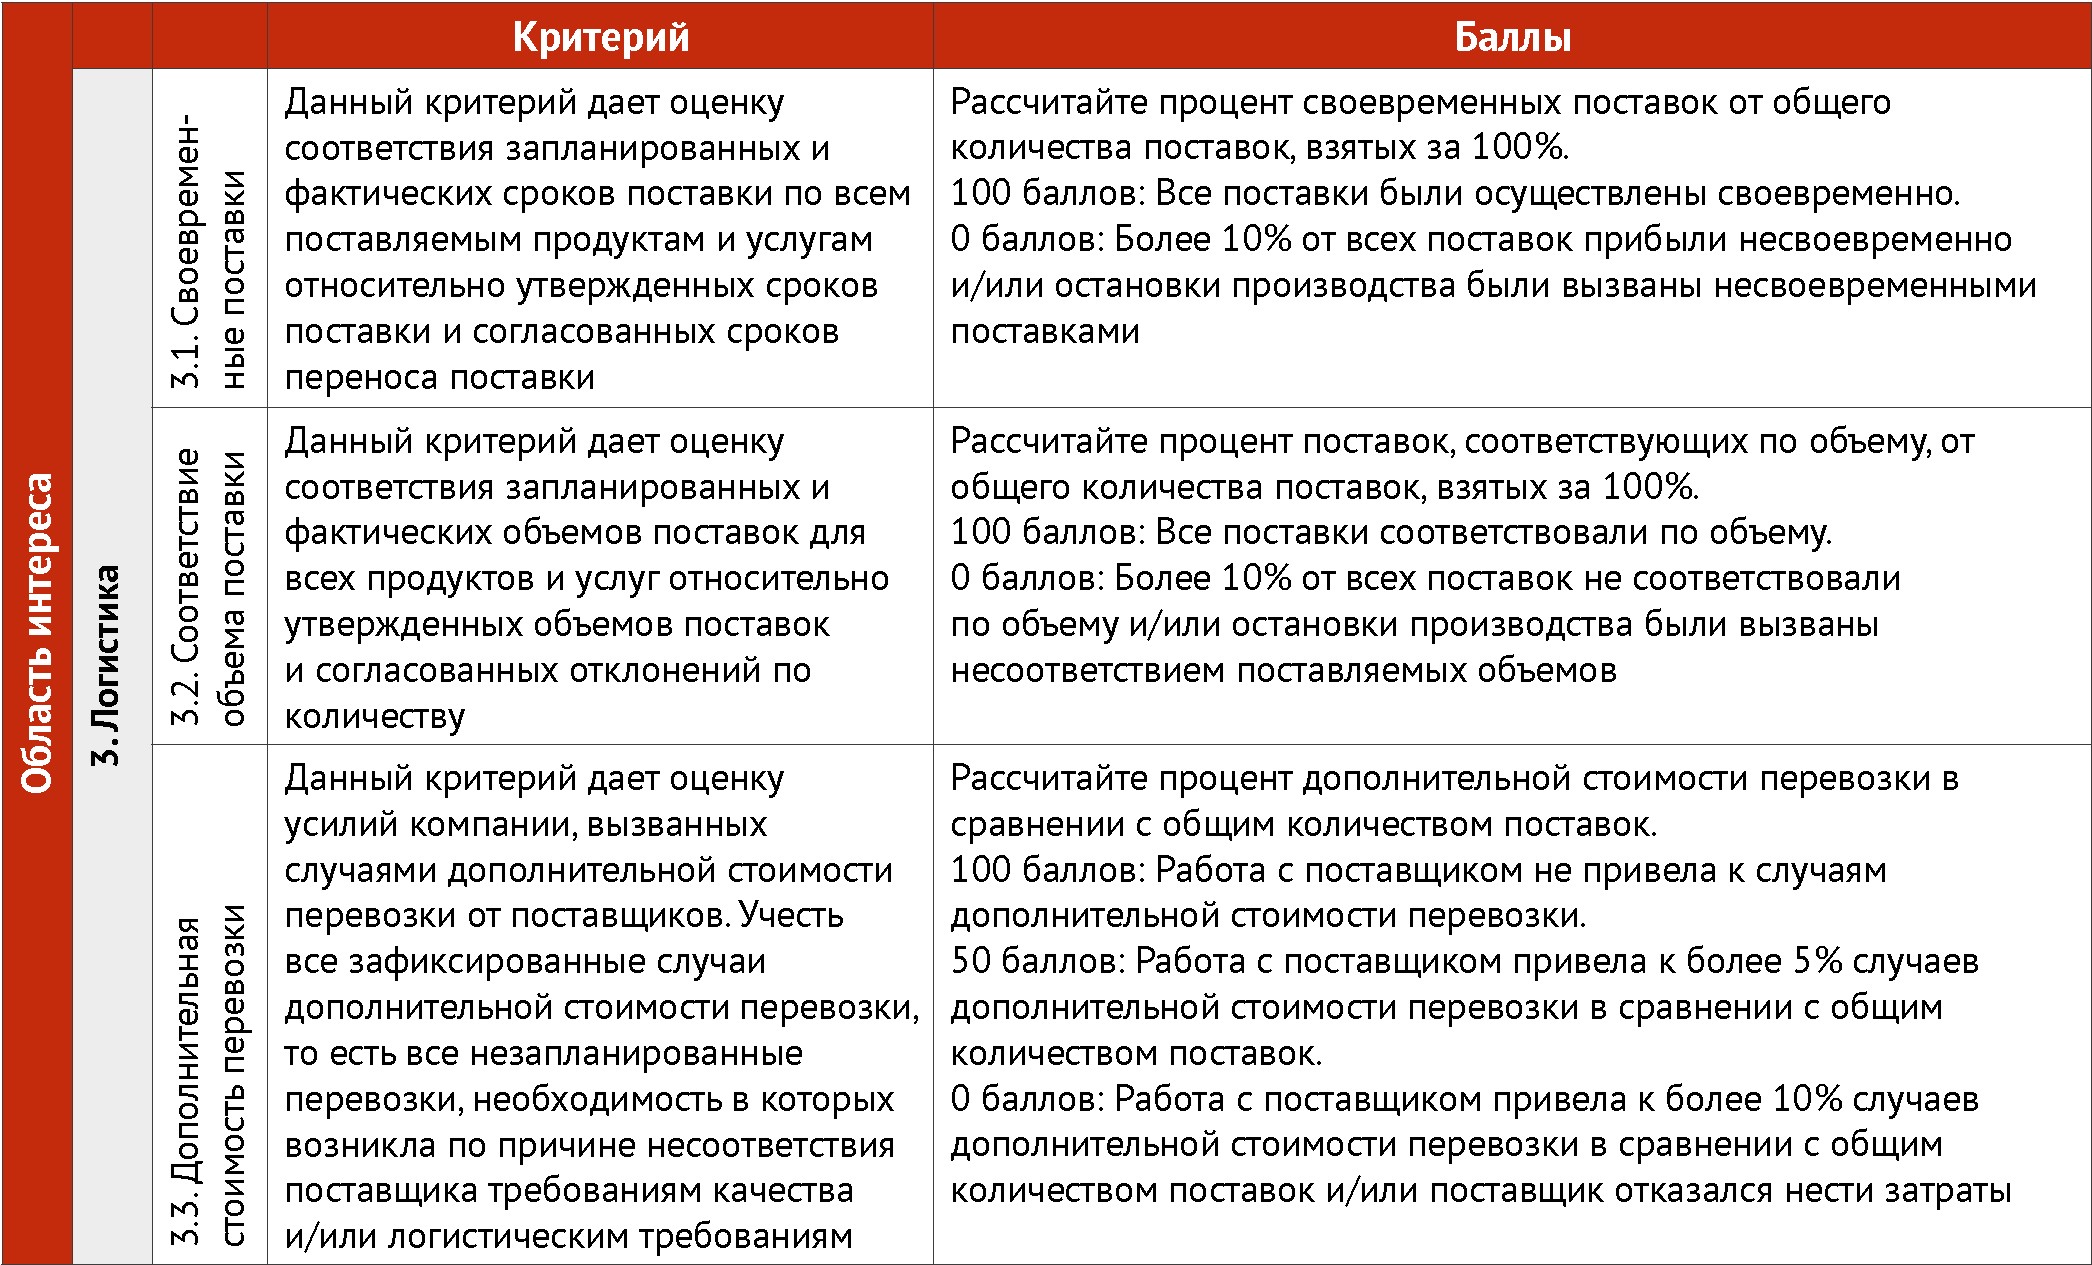
Таблица 1. Основные вопросы, которые должны рассмотреть аудиторы во время аудита поставщика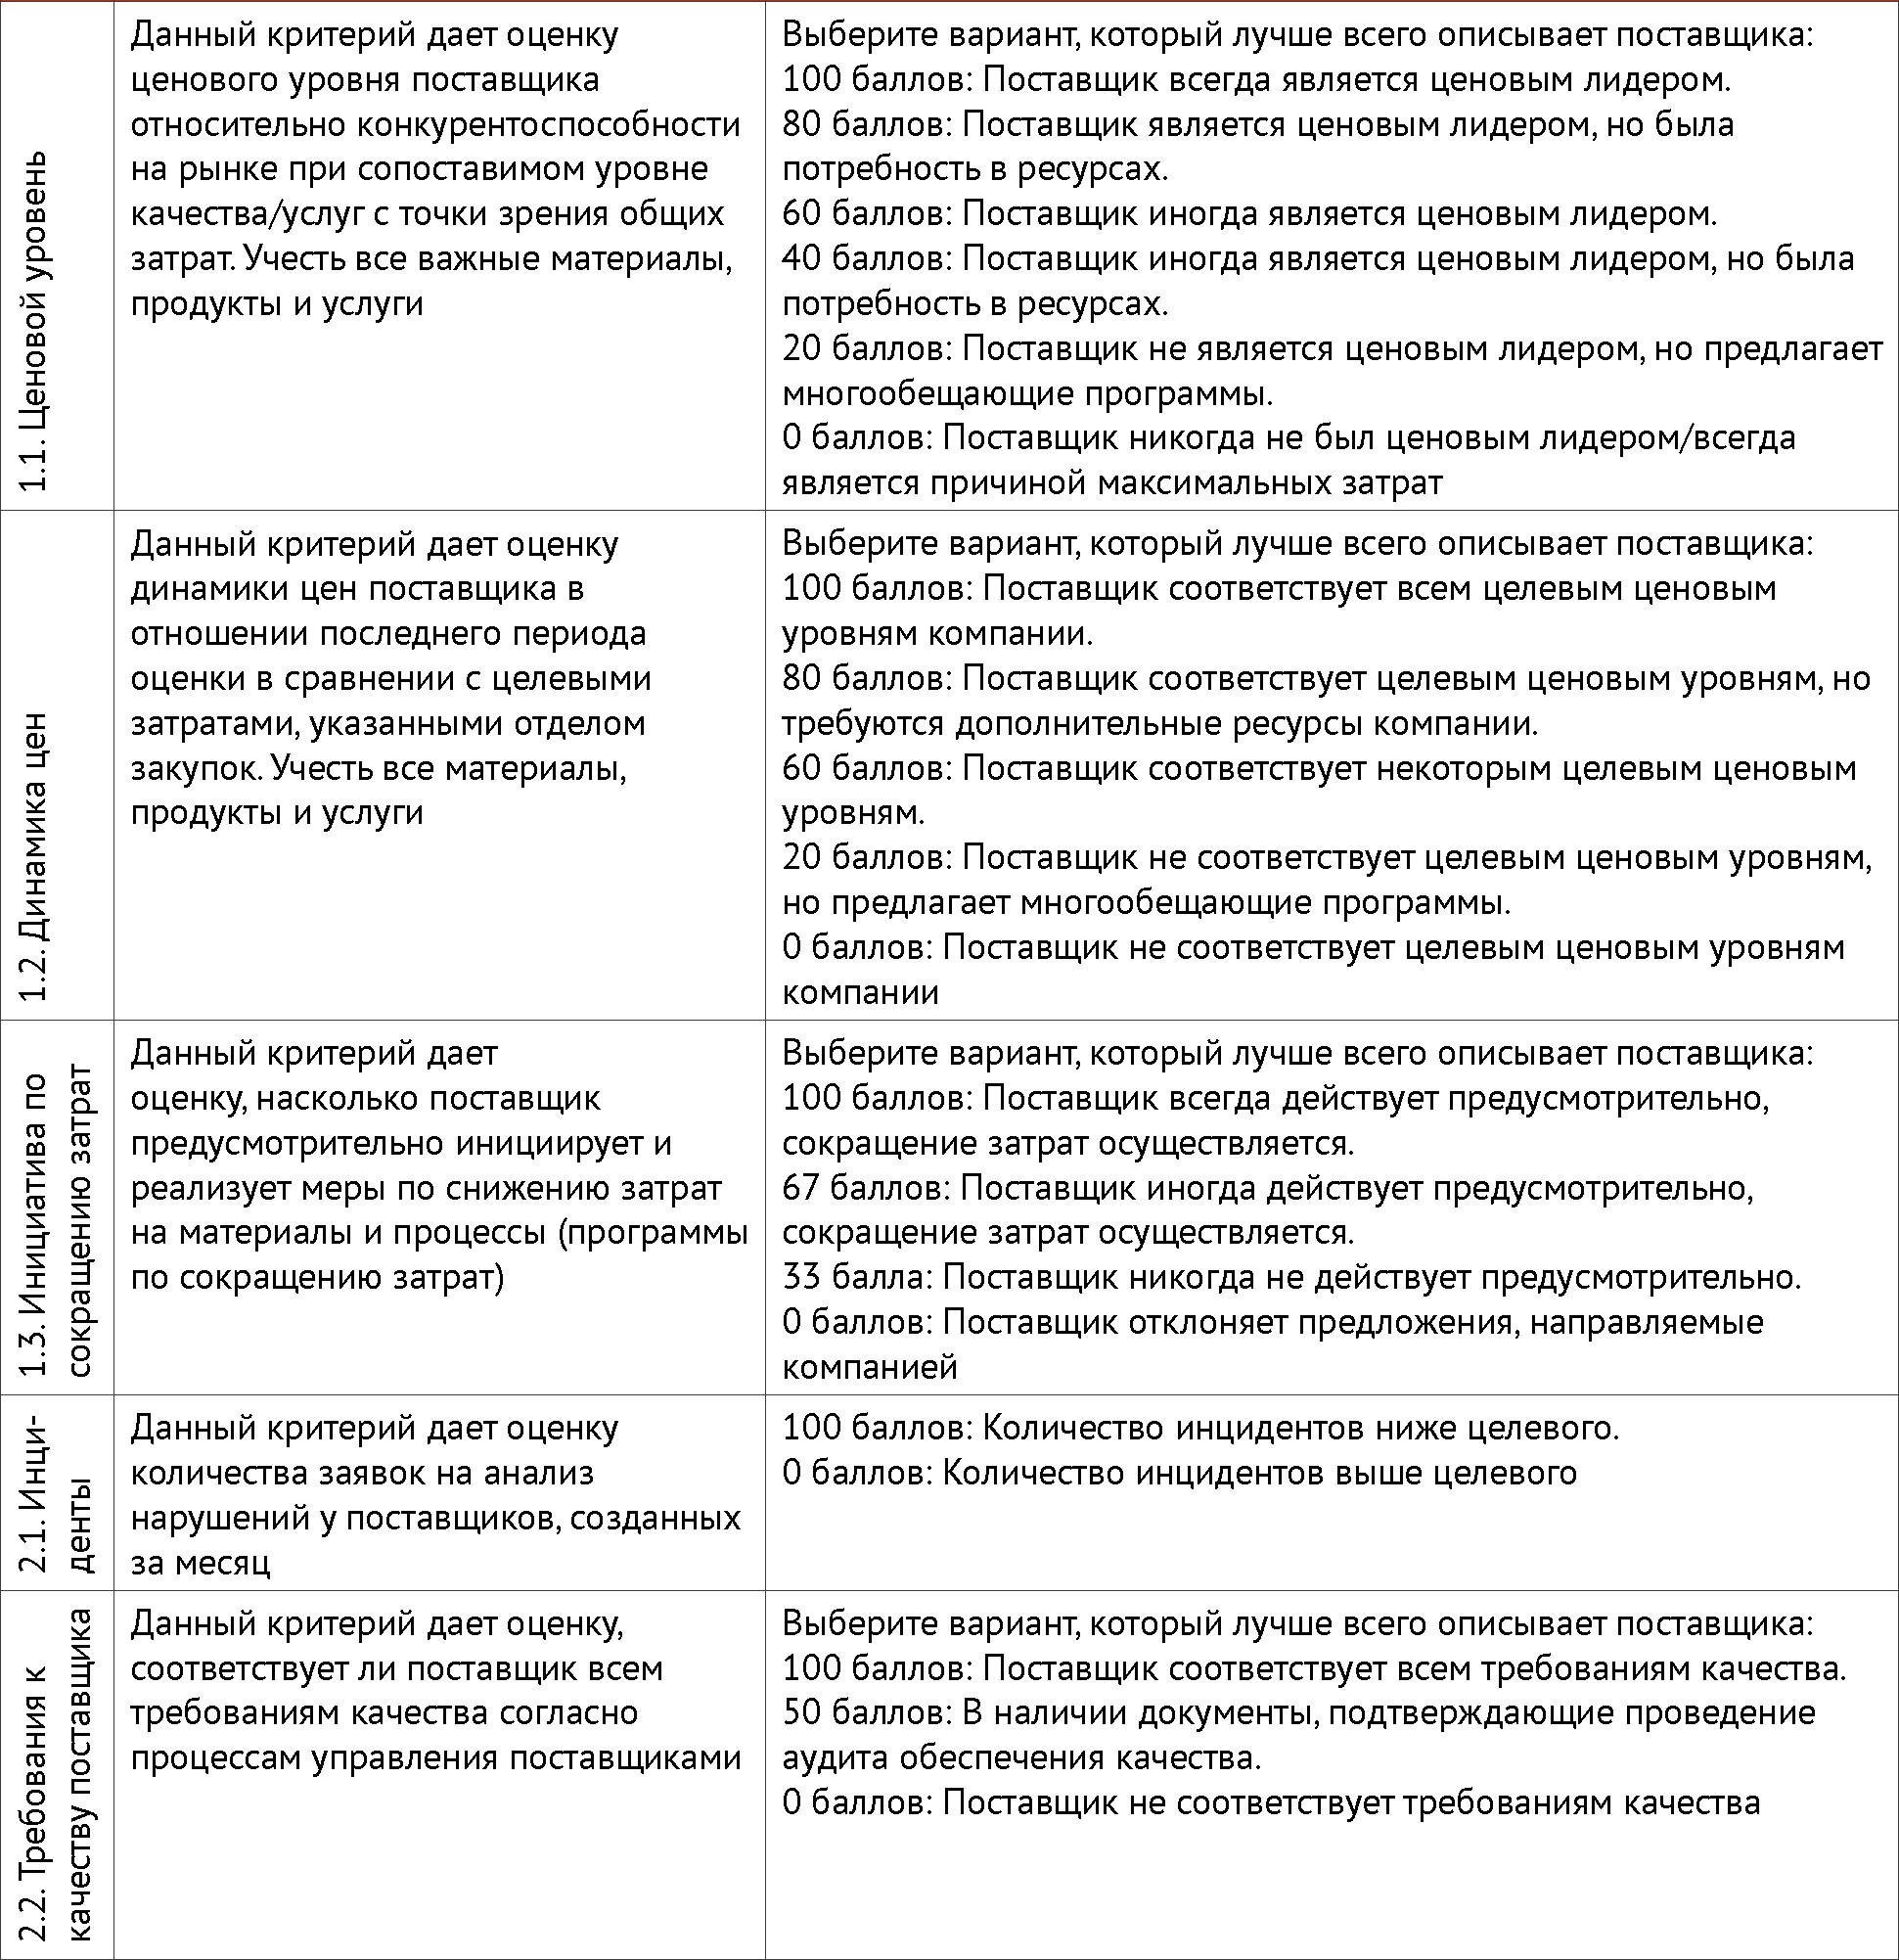
Таблица 1 (продолжение). Основные вопросы, которые должны рассмотреть аудиторы во
время аудита поставщика
Выбор наилучшего поставщика из ряда кандидатов
Могут применяться различные методы — от самооценки простейших показателей качества до полномасштабных аудитов качества. Принципиально важно, чтобы инструментарий исследования обеспечивал сопоставимость результатов, получаемых по всем поставщикам.
Определение динамики качества поставщика
Исследование проводится через определенные промежутки времени. Важно, чтобы результаты, получаемые с каждым циклом исследования, были сопоставимы, то есть получены с использованием одного и того же инструментария.
Выработка рекомендаций поставщикам по улучшению качества
Обстоятельное исследование, скорее всего, включающее непосредственно аудит качества у поставщика, проводится специалистами организации или привлеченными сторонними экспертами. При таком исследовании определенным аспектам качества может быть уделено особо пристальное внимание. Области такого исследования и применяемые методы определяются при этом в зависимости от важности отдельных аспектов качества для организации, наличия проблем и несоответствий на определенных участках деятельности поставщика и т. д.
Определение соответствия поставщика тем или иным стандартам
Организация может выдвинуть по отношению к своим поставщикам требование по соответствию тем или иным стандартам, например международному стандарту систем менеджмента качества ISO 9001:2000. В этом случае исследование качества поставщика может иметь целью определение действительного соответствия поставщика требованиям стандарта. Такое исследование тоже, как правило, проводится в форме аудита с привлечением специалистов организации и сторонних экспертов.
Методы оценки поставщика
Для оценки качества поставщиков можно использовать целый ряд методов и инструментов, а также различные их комбинации.
Оценка по результатам работы (анализ работы поставщиков)
Такая оценка может проводиться без участия и без ведома поставщика на основе информации о его работе, накопленной в организации. В ходе сотрудничества с поставщиком у потребителя накапливаются данные о качестве его работы, несоответствиях, нарушениях контрактных обязательств, достижениях поставщика в области качества, его производственных возможностях, управленческих процедурах и т. д. Эти данные дают первичную пищу для анализа качества. Такой анализ осуществляется постоянно, по крайней мере в рамках службы закупок потребителя. Тем не менее, прежде чем приступать к более детальному исследованию и для того, чтобы сделать это исследование максимально результативным, следует собрать и изучить всю накопленную информацию о поставщике.
Самооценка качества поставщиком (внутренний аудит)
Поставщик сам оценивает свой уровень качества. Как правило, такая оценка делается по заданной схеме. То есть заказчик такой самооценки (потребитель) обычно предоставляет оцениваемому поставщику вопросники или иные методические материалы для проведения объективной самооценки. Это недорогой и сравнительно несложный метод углубленной оценки качества. Его хорошо применять в условиях, когда между организацией и поставщиком установлены доверительные взаимоотношения и речь идет не о выборе поставщика, а, скорее, о совместных усилиях по совершенствованию качества. В рамках предлагаемой методики разрабатывается универсальный вопросник
для самооценки качества. Он заполняется поставщиком или по данным, полученным непосредственно от поставщика.
Этапы проведения аудита поставщика:
1) Принятие решения о необходимости проведения аудита поставщика.
2) Письмо поставщику с вопросом о возможности проведения аудита. Утверждение даты аудита.
3) Набор аудиторов (из состава работников предприятия или внешних аудиторов).
4) Разработка программы аудита.
5) Проведение аудита.
6) Написание отчета о проведенном аудите. Написание рекомендаций поставщику по улучшению работы.
7) Контроль за выполнением данных аудиторами рекомендаций.
Данный перечень вопросов может быть скорректирован под конкретное предприятие. Затем рассчитывается средний балл, который набрал поставщик по результатам всего аудита.
Далее составляется отчет аудита, четко указываются несоответствия и сроки устранения несоответствий. Поставщик и ведущий аудитор подписывают отчет. Также, если необходимо, даются рекомендации по улучшению качества поставляемой продукции, развитию взаимовыгодного сотрудничества. Затем поставщик определяет мероприятия по устранению несоответствий, и они согласовываются с ведущим аудитором. В дальнейшем ведущий аудитор проверяет, реализованы ли запланированные мероприятия.