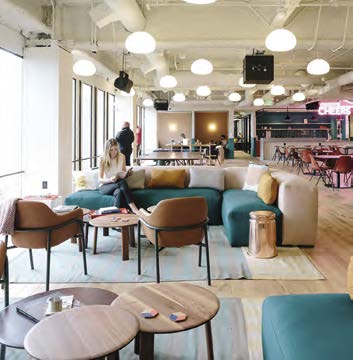
 Консалтинговая компания в сфере недвижимости JLL провела исследование «Disruption or Distraction: гибкие пространства — качественное изменение офисного рынка или временная мода?».
В нем анализируется расширение рынка гибких офисов на 20 крупнейших рынках Европы, а также рассматриваются проблемы, которые создают бурный рост этого сектора для рынка недвижимости, и возможности для арендаторов, девелоперов, инвесторов.
По данным JLL, в период 2014-2017 годов сегмент гибких офисов на рассматриваемых рынках увеличился более чем вдвое, достигнув 2,8 млн кв. м. Согласно прогнозу экспертов компании, в ближайшие пять лет рост рынка гибких офисов в регионе будет составлять до 30% в год, а совокупное увеличение за период составит свыше 7 млн кв. м. В результате к 2023 году объем предложения гибких офисов на 20 крупнейших рынках Европы составит около 10 млн кв. м, а в центральных деловых районах городов доля таких площадей превысит 15%.
«В России рынок гибких офисов пока находится в стадии становления, — говорит Виктория Манзюкова, руководитель отдела услуг корпоративным клиентам компании JLL в России и СНГ. — Стимулами к его развитию послужили несколько факторов. С одной стороны, турбулентный период 2014-2015 годов выявил необходимость корпораций оптимизировать затраты на офисы и искать возможности более эффективного использования помещений, с другой — в условиях снижения «традиционного» спроса в этот же период многие собственники бизнес-центров стали с большей готовностью рассматривать операторов гибких пространств в качестве арендатора. Кроме того, смена поколений, борьба за кадры и непрерывное развитие инноваций, позволяющих организовывать рабочий процесс более гибко, стимулируют компании обращать внимание на новые форматы офисного пространства».
В исследовании JLL изучены основные типы гибких офисных пространств:
• традиционные сервисные офисы: средняя площадь — 1-4 тыс. кв. м, из которых 80% занимает сдаваемое офисное пространство;
• коворкинги: средняя площадь — 0,5-2 тыс. кв. м, из которых 80% занимают коворкинговые пространства;
• гибриды: средняя площадь — 2-25 тыс. кв. м, из которых 60-65% занимает сдаваемое офисное пространство;
• новички этого рынка — пространства, создаваемые владельцами объектов.
На рынке существуют три группы пользователей гибкого пространства:
1. Консерваторы: гибкие площади занимают в их текущих портфелях малую долю, расширение не планируется либо возможно в ограниченном объеме.
2. Экспериментаторы: доля гибких пространств в текущих портфелях не превышает умеренного уровня; в ближайшие 3-5 лет показатель может увеличиться до 10% и более.
3. Визионеры: значительный объем занимаемого пространства является гибким; имеют четкие и амбициозные планы по широкомасштабному применению гибких пространств с увеличением доли в портфелях до 20%.
По мнению JLL, к 2030 году порядка 30% корпоративного портфолио отдельных компаний будут составлять гибкие офисы.
Барьерами на пути распространения практики использования гибких офисов являются потенциал размывания бренда компании-пользователя, стоимость внедрения, проблемы безопасности и соблюдения конфиденциальности. В свою очередь, риски отказа от гибких пространств — это проблемы удержания и привлечения персонала, восприятие модели работы компании как неактуальной.