
заместитель директора отдела корпоративных клиентов департамента
офисной недвижимости Knight Frank
Невозможно не согласиться с тем, что с точки зрения экономических событий мы живем в самое необычное время. Если в 2008—2009 годах рынок недвижимости пострадал в результате мирового кризиса, который привел к быстрому, но все же постепенному снижению общей активности и платежеспособности, то в 2014 году мы столкнулись со скачкообразным удешевлением рубля вдвое относительно мировых валют.
Таким образом, аренда в зданиях класса «А», номинированная в долларах США, в считаные дни подорожала фактически вдвое, в то время как у большинства компаний рублевые доходы и, соответственно, рублевые бюджеты. Более того, мы не видим верхней границы роста курса доллара и пока не можем с определенной степенью надежности ориентироваться на какое-то предельное значение роста. Количество мнений совпадает с количеством экспертов, и все они разные.
В результате, как всем известно, спрос на офисные помещения резко упал, причем если раньше снижались потребности в объемах, то теперь мы видим, что арендаторы требуют либо номинирования арендной ставки в рублях, либо ограничения верхней планки курса доллара. Таким образом, доллар как единица измерения арендных платежей в одночасье превратился в «доллар», то есть вместо реальной валюты, пересчитываемой в рубли по курсу ЦБ, мы теперь имеем дело с условной единицей, курс которой устанавливается сторонами по взаимной договоренности. На момент написания данной статьи средний диапазон курса такой условной единицы составлял 50—55 рублей.
Подобное отношение арендаторов к исчислению арендных ставок вызвано именно неготовностью сегодняшнего среднестатистического арендатора нести валютные риски в силу их совершенной непонятности и неопределенности.
Самым необычным следствием описанных событий, на мой взгляд, стала сильная дезориентация многих арендодателей, которые на протяжении нескольких недель не знали, какие ставки следует публиковать. Если в 2008—2009 годах происходило всеобщее и планомерное снижение ставок, но рубль и доллар всегда сохраняли относительно устойчивое соотношение, то в декабре 2014 года мы наблюдали картину, когда в двух равноценных зданиях запрашиваемые ставки могли различаться на 40% и больше за счет различия валюты договора. Дело дошло до того, что один арендодатель в середине декабря предложил моему клиенту (потенциальному арендатору) первым сделать предложение о том, за какие деньги он, арендатор, готов заключить договор аренды.
Сейчас ситуация несколько прояснилась, и мы видим следующую картину. Арендодатели — западные компании и западные инвестиционные фонды по-прежнему стараются держаться за доллар, но идут на значительные уступки по величине арендной ставки. Иногда они также соглашаются на ограничение курса, но такие ограничения принимаются арендодателями на два-три года.
Компании, имеющие долларовые кредиты, также вынуждены соглашаться на аналогичные ограничения, поскольку лучше зарабатывать рубли, чем не зарабатывать вовсе.
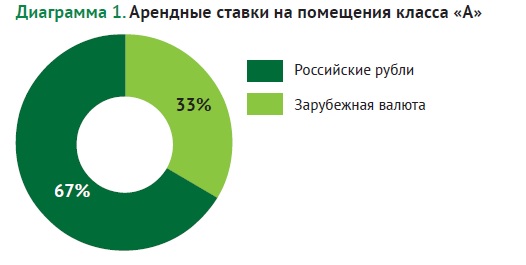
Российские арендодатели, не связанные долларовыми кредитами, уже начали публиковать рублевые ставки. Если в начале 2014 года почти все здания класса «А» за небольшим исключением предлагались в аренду по долларовым ставкам, то сегодня 33% объектов класса «А» предлагаются за рубли (см. диаграмму).
И нельзя сказать, что мы достигли предела: каждый день мы получаем сообщения от арендодателей о готовности перейти на рублевые ставки. В сегменте помещений класса «В» мы еще ведем подсчет соотношения долларовых и рублевых предложений, но я, скорее всего, не ошибусь, если скажу, что рублевые предложения уже преобладают.