На развитых рынках (США, страны Западной Европы, Гонконг, Сингапур и другие) идеальным подходом для владельцев коммерческой (в том числе офисной) недвижимости к формированию и сбору арендной платы считается принцип Triple Net – это арендная ставка, очищенная от основных видов эксплуатационных расходов и дополнительных затрат на содержание здания, налогов (НДС, налог на землю и имущество), то есть в данном случае арендодатель полностью «перекладывает» все затраты, связанные с владением и эксплуатацией объекта недвижимости, включая налоги, на арендатора.
 В российской практике Triple Net также нашел свое воплощение, но был адаптирован к нашей среде и условиям. На сегодняшний день существуют три основных подхода к формированию эксплуатационных (операционных) расходов (ЭР).
Первый подход предполагает взимание отдельно арендной платы, эксплуатационных расходов, коммунальных платежей и НДС – по факту арендодатель получает чистую арендную плату, как и при подходе Triple Net. Второй подход подразумевает фиксированный размер эксплуатационных расходов. При третьем подходе эксплуатационные расходы включены в ставку аренды.
Первый подход – Open book (принцип «Открытой книги»).
Он наиболее распространен при аренде офисных зданий класса «А», в меньшей степени – в зданиях класса «В» и «В+» (хотя и в этих зданиях такой подход применяется). Он предполагает оплату ЭР отдельно от ставки аренды и включает в себя затраты на обслуживание и содержание здания, коммунальные платежи, налог на имущество арендодателя, арендную плату за земельный участок (в случае если участок не в собственности), страхование здания. Также отдельно оплачивается НДС. В зданиях класса «А» ставка ЭР при подходе Open book варьируется от 110 до 220 долларов за кв. м в год. В зданиях класса «В» разрыв в размере ЭР чуть меньше и составляет от 90 до 130 долларов. Данные цифры – это предполагаемый бюджет ЭР на текущий год, и они будут отличаться от фактических расходов в конце года.
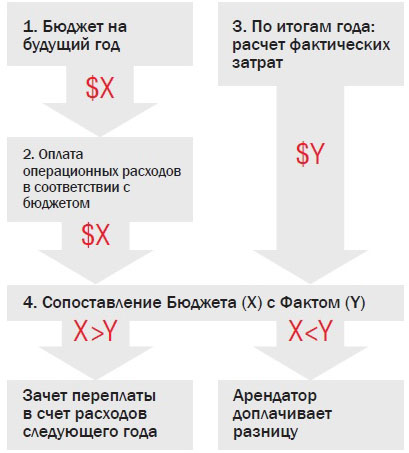 Принцип Open book предполагает составление бюджета на ЭР эксплуатирующей компании на предстоящий год (см. схему). На основании этого бюджета арендатор производит регулярные платежи ЭР (ежемесячные либо ежеквартальные, сумма $Х за 1 кв. м арендуемой площади в год). По итогам года, обычно в первом квартале следующего года, эксплуатирующая компания вместе с арендодателем определяют фактический размер ЭР с учетом всех осуществленных платежей и расходов (сумма $Y за 1 кв. м арендуемой площади в год) и сопоставляют фактический размер расходов с бюджетом. При профессиональном подходе арендодателя и эксплуатирующей компании к составлению бюджета и эксплуатации недвижимости эти цифры не должны сильно отличаться (при этом они никогда не совпадают). В случае превышения фактических расходов над бюджетом арендатор доплачивает полученную разницу, а при превышении бюджетных расходов над фактическими «переплаченная» в течение года сумма засчитывается в счет ЭР следующего периода.
В реальности бюджет и фактические расходы никогда не совпадают из-за множества переменных составляющих: коммунальные платежи, вывоз мусора и снега, непредвиденные расходы. При этом разница бюджетных ЭР в зависимости от здания не всегда означает, что где-то эксплуатационные расходы выше, а где-то ниже. Необходимо выяснить, что именно включено в ЭР по каждому из анализируемых объектов. Так, например, в минимально возможную ставку 110 долларов не обязательно закладываются коммунальные расходы в местах общего пользования. Но в конечном счете данные расходы могут регулярно выставляться арендатору в качестве отдельного платежа. Например, в ВЦ «Белая площадь» в ЭР закладывается обслуживание инженерных систем внутри помещения, что не всегда практикуется в других зданиях класса «А», так как обслуживание инженерных систем внутри помещения, как правило, не входит в рамки бюджета на ЭР по зданию. При этом принцип Open book предполагает:
• отсутствие фиксированной индексации и верхней границы роста ставки ЭР;
• возможность аудита фактических ЭР;
Реальные расходы на техническое обслуживание объекта и услуги варьируются в среднем на уровне 50-70 долларов за кв. м в год (наша оценка), все остальная часть ЭР формируется за счет налога на имущество, аренды земли и страхования здания.
Второй подход – фиксированный размер ЭР.
Он наиболее распространен среди российских и международных девелоперов, у которых есть собственная эксплуатирующая компания (Capital Group, ENKA, «Легион Девелопмент» и другие). Как правило, величина ЭР при таком подходе чуть ниже, чем при Open book, но разница в размере ЭР сохраняется в зависимости от конкретного объекта и управляющей компании. Так, в классах «А» и «В» в среднем по рынку вилка ЭР составляет от 70 до 150 долларов за кв. м в год. Основными принципами подхода являются:
• фиксированный размер ЭР за кв. м в год;
• фиксированная индексация ЭР: 3-7% – для ставок в долларах, 7-10% – для ставок в рублях;
• как правило, собственная управляющая компания (ENKA, «Капитал Групп – Капекс», «Форум Проперти Менеджмент», «Плакон», КР «Пропертиз» и т. д);
• реальные расходы на техническое обслуживание объекта и услуги составляют 35-60 долларов за кв. м в год (наша оценка), все остальное – налог на имущество, аренда земли и страхование.
Третий подход – все ЭР и налоги включены в ставку аренды.
Он в наибольшей степени распространен в бизнес-центрах классов «В» и «С», гораздо реже – в зданиях класов «В+» и «А». На этапе формирования российского офисного рынка все расходы чаще всего включались в ставку аренды. Но с постепенным эволюционированием рынка сначала появилась схема «ставка + НДС», затем «ставка + коммуналка + НДС», впоследствии разделение пошло еще дальше: ставка, коммунальные расходы, эксплуатационные расходы и НДС. При этом в ЭР включены прямые налоги арендодателя (налог на имущество, налог на землю и аренда земли). Данный подход является наиболее простым с точки зрения формирования как для арендатора, так и для арендодателя и предполагает:
• ЭР и коммунальные платежи (чаще всего за исключением переменной составляющей) включены в ставку аренды;
• собственная управляющая компания («Плакон», «Комплексные Инвестиции», группа ВИН, «Промсвязьнедвижи-мость» и другие);
• как правило, рублевые ставки аренды, реже – условные единицы (например, группа ВИН, «Комплексные Инвестиции»);
• реальные расходы на техническое обслуживание объекта и услуги составляют 35-45 долларов за кв. м в год (наша оценка).
Что нужно знать и помнить о подходе Open book?
Серьезной проблемой для арендатора являются ситуации, когда фактические расходы значительно превышают бюджетные. На это могут быть как обоснованные, так и необоснованные причины. Иногда арендодатель для лучшего позиционирования объекта на рынке изначально предлагает заниженный размер бюджета ЭР. При этом после первого года работы объекта эти расходы могут существенно вырасти. Нужно понимать, что Open book, как правило, не предполагает установленной верхней границы индексации (то есть ежегодного увеличения), что создает непредсказуемую ситуацию и невозможность для арендатора зафиксировать ЭР на весь срок аренды – 5-7 лет. Также в случае непрофессионализма или не совсем корректного подхода
арендодатель видит в таком подходе возможность «не экономить» на качестве услуг и своевременном обслуживании систем здания.
ЭР могут неограниченно расти во времени. В Москве есть ряд ВЦ, где ЭР в формате Open book превышают 200 долларов за кв. м в год. При этом перед нами могут быть здания с устаревшими инженерными системами, но ставка ЭР в таких объектах в 1,5 раза выше, чем в среднем по рынку. Причины столь существенной разницы различные, однако зачастую они заключаются в том, что арендодатель не ограничивает себя ни в чем с точки зрения ремонта и обслуживания, используя самые дорогие материалы и специалистов, не проводя при этом должным образом тендеры. Естественно, все эти затраты перекладываются на арендаторов.