Управление корпоративной недвижимостью становится одним из факторов конкурентоспособности бизнеса. Сегодня так считают 50% компаний, а к 2030 году доля организаций, придающих эксплуатации стратегическое значение, может достичь 82%. При этом компании намерены увеличивать эксплуатационные бюджеты, расширять штат и активнее внедрять ИИ и роботизацию. Однако существующие процессы управления подрядчиками и недостаток квалифицированных специалистов сдерживают преобразования. Такие выводы содержатся в исследовании JLL Global State of Facilities Management Report 2026, охватившем 1321 организацию из 15 стран.
Что показало исследование JLL 2026 года
Согласно международному исследованию JLL, 50% опрошенных организаций уже считают эксплуатацию недвижимости важным фактором конкурентоспособности, а к 2030 году ожидают увеличения этой доли до 82%. Среди компаний, оценивающих эксплуатацию как стратегическую функцию, 64% планируют увеличить бюджет, а 58% — расширить штат. Основные изменения связаны с внедрением ИИ, роботизации и переходом к оценке подрядчиков по результатам работы. В опросе участвовала 1321 организация из 15 стран.
Эксплуатация выходит на стратегический уровень
Компании пересматривают роль эксплуатации недвижимости в корпоративном управлении. Если традиционно ее основными задачами были поддержание работоспособности зданий, техническое обслуживание и контроль расходов, то теперь все большее значение приобретает влияние эксплуатационной функции на результаты бизнеса.
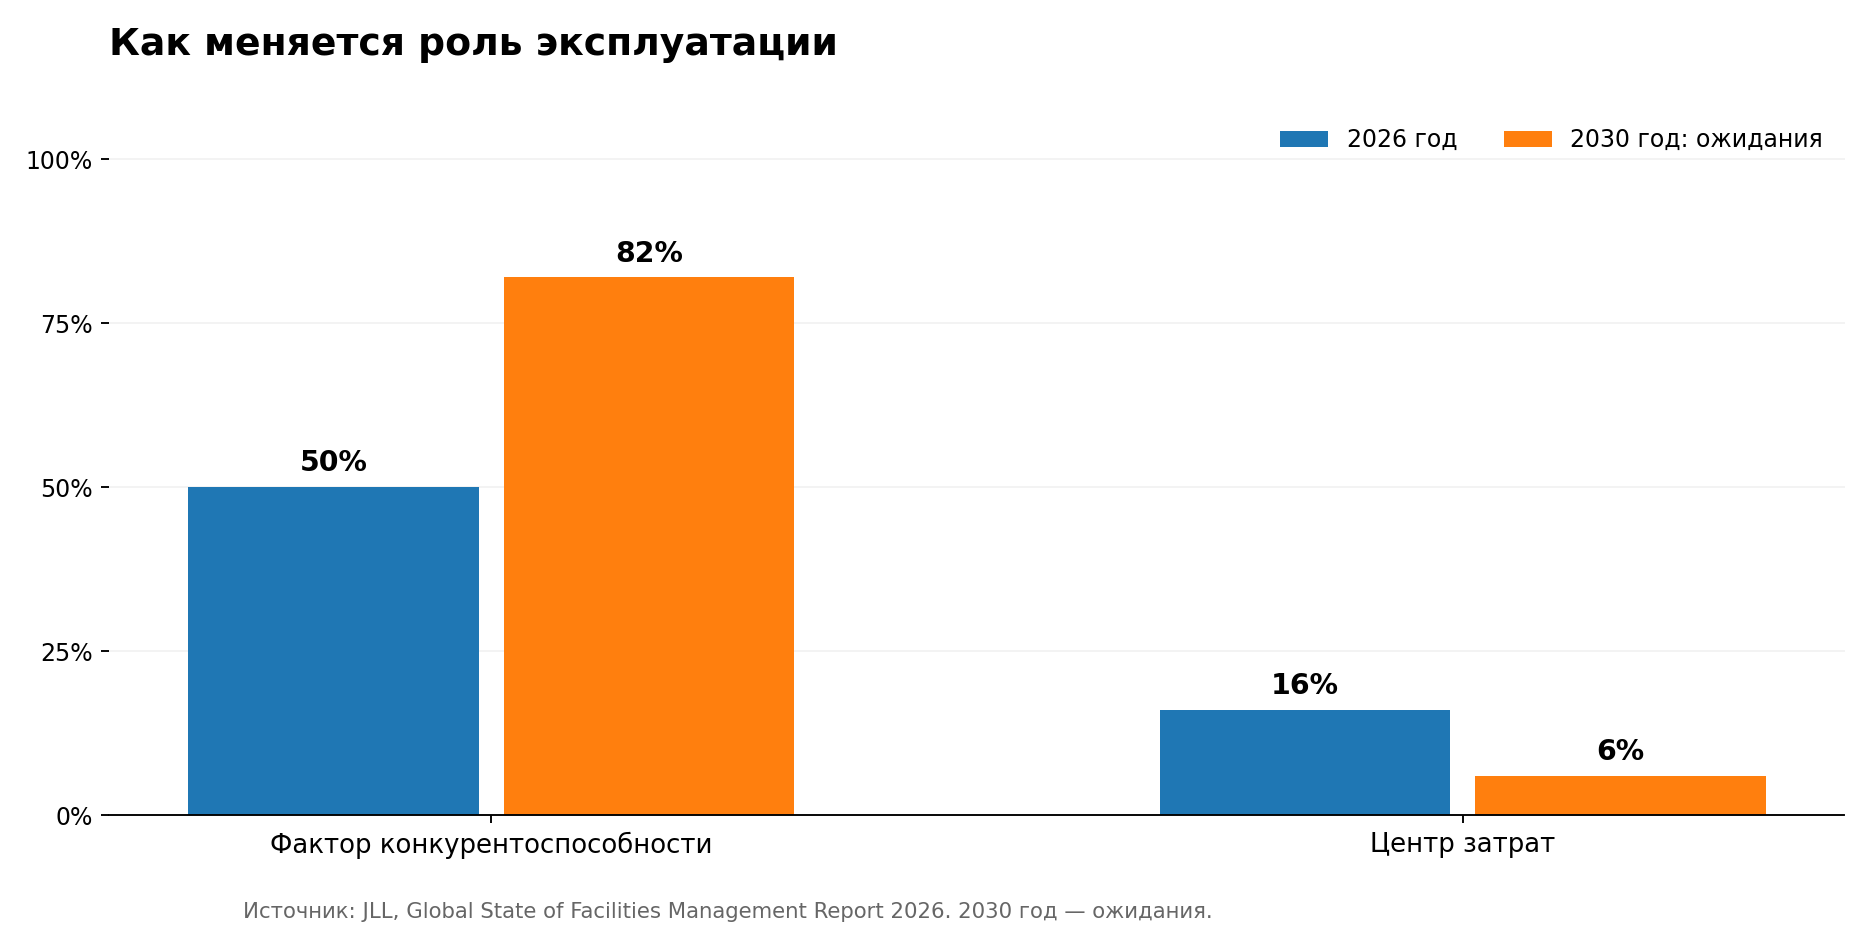
Согласно исследованию JLL, 50% опрошенных организаций уже считают эксплуатацию значимым фактором конкурентоспособности. Эти респонденты оценили ее стратегическое влияние не менее чем на восемь баллов по десятибалльной шкале.
К 2030 году доля таких компаний, согласно ожиданиям участников исследования, может вырасти до 82%.
Одновременно сократится число организаций, рассматривающих эксплуатацию преимущественно как центр затрат. Сейчас их доля составляет 16%, а к 2030 году, по прогнозным оценкам респондентов, может снизиться до 6%.
Исследователи отмечают, что организации, придающие эксплуатации стратегическое значение, иначе подходят к распределению ресурсов, принятию решений и оценке эффективности.
Для административных директоров это означает расширение зоны ответственности: наряду с обеспечением бесперебойной работы объектов возрастает значение производительности, технологического развития и способности эксплуатационных служб поддерживать непрерывность бизнеса.
Компании планируют увеличивать бюджеты и штат
Несмотря на развитие автоматизации, компании не рассчитывают, что технологическая трансформация обязательно приведет к сокращению эксплуатационных расходов и персонала.
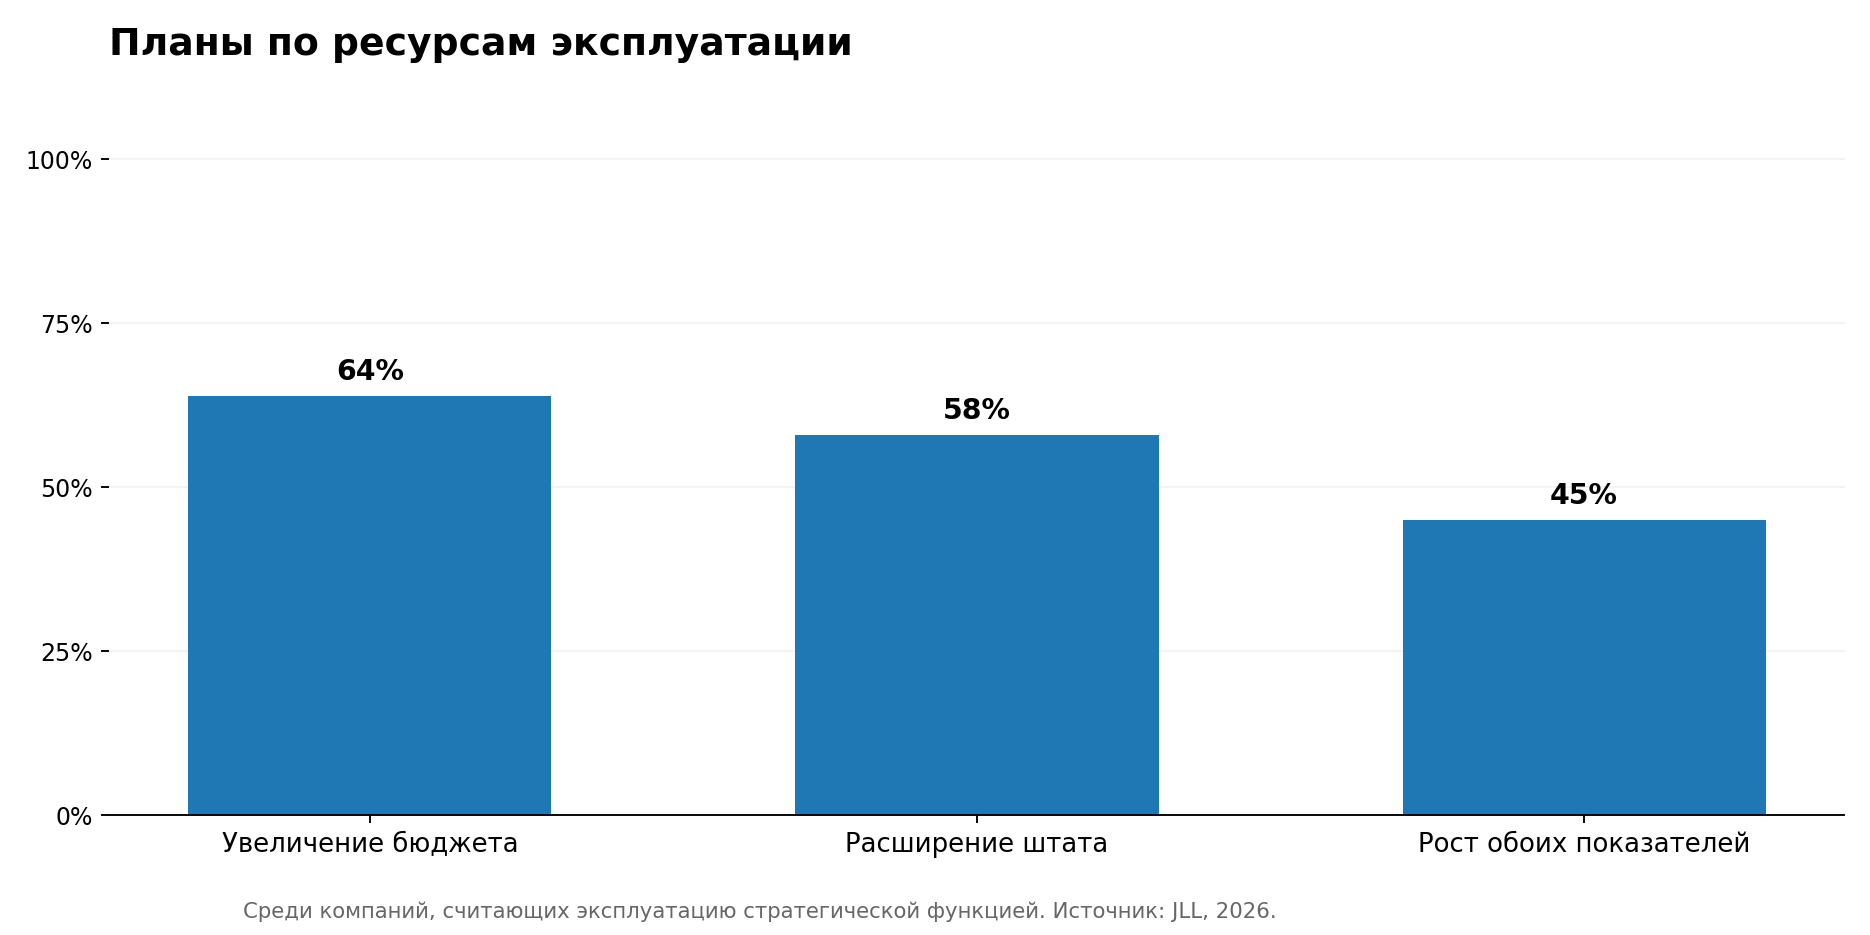
Среди организаций, которые уже рассматривают эксплуатацию как значимый фактор конкурентоспособности, в ближайшие три-пять лет: 64% планируют увеличить эксплуатационный бюджет; 58% намерены расширить численность сотрудников; 45% ожидают одновременного роста бюджета и штата.
Авторы исследования связывают такую динамику с расширением задач эксплуатации. ИИ и роботизация позволяют повышать производительность, однако одновременно создают возможности для развития сервисов и повышения их ценности для бизнеса.
Поэтому инвестиции в новые технологии могут сопровождаться не сокращением ресурсов, а их перераспределением и увеличением.
ИИ и роботизация становятся частью эксплуатации
Использование искусственного интеллекта в эксплуатации корпоративной недвижимости быстро расширяется.
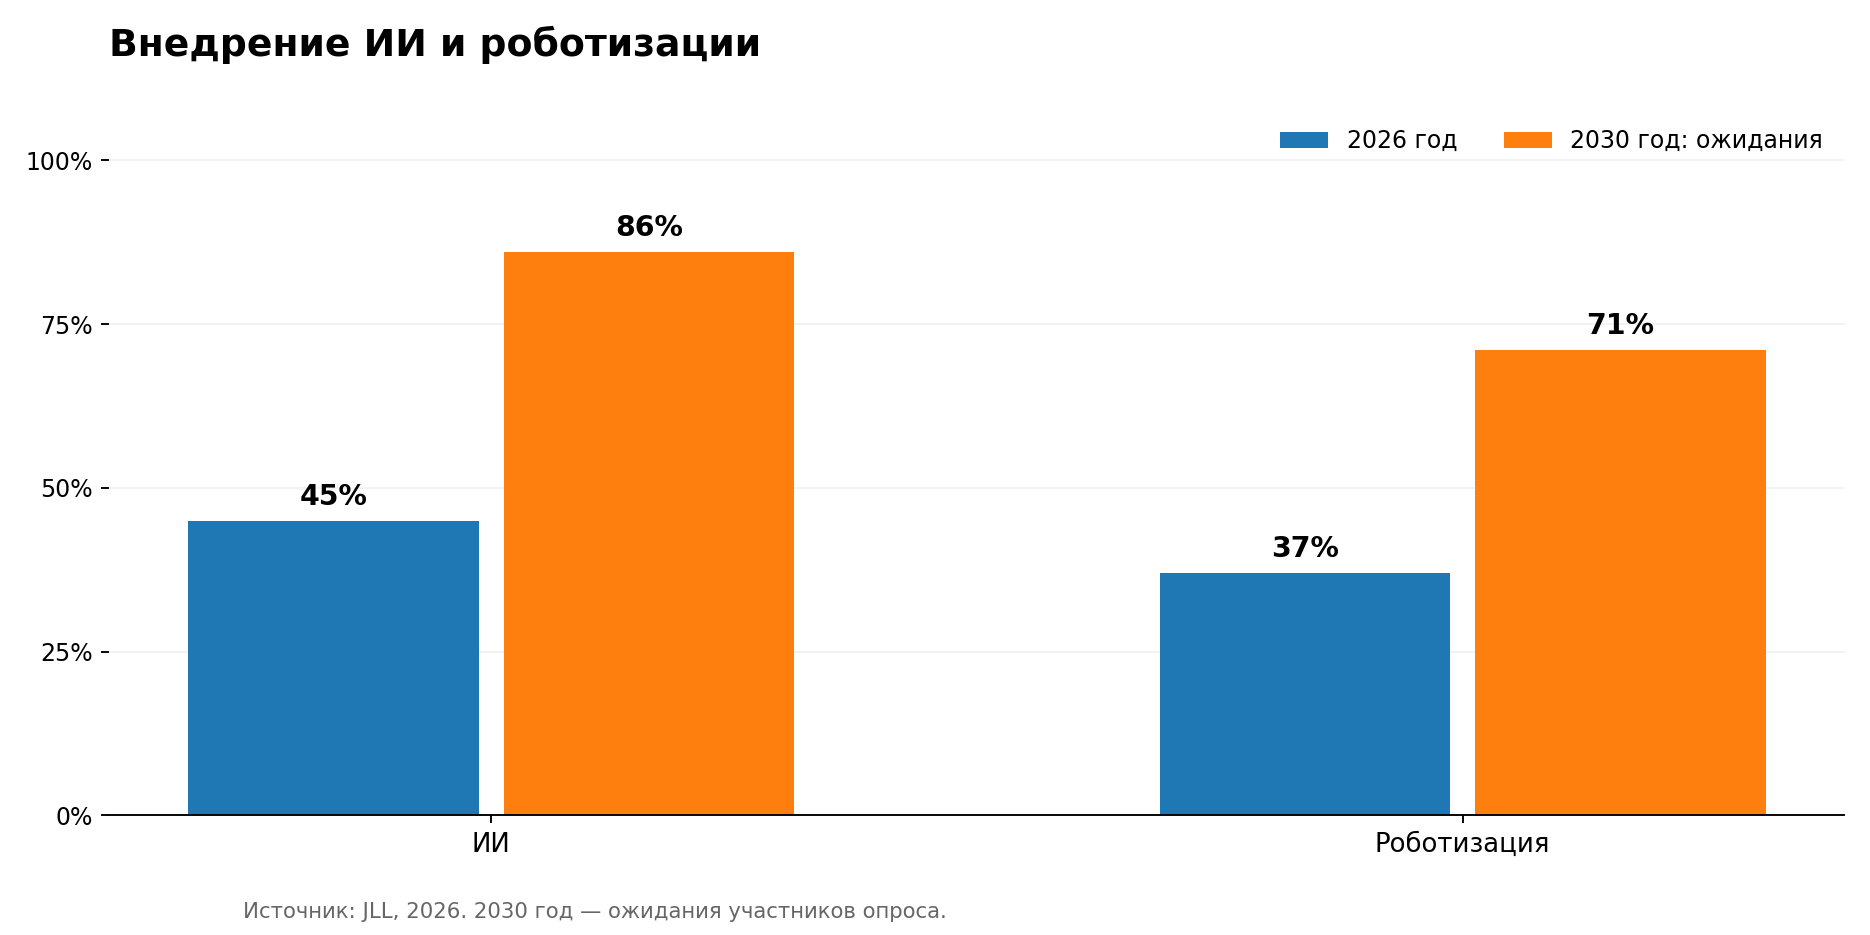
Сегодня 45% опрошенных организаций уже масштабируют или оптимизируют применение ИИ в эксплуатационных процессах. К 2030 году эта доля, согласно ожиданиям участников исследования, может достичь 86%.
Роботизация развивается несколько медленнее. Сейчас о ее масштабном применении сообщили 37% компаний. К 2030 году показатель может увеличиться до 71%.
При этом намерения компаний не всегда соответствуют готовности их процессов и инфраструктуры.
JLL оценивала шесть составляющих операционной готовности к внедрению ИИ. Среди организаций, еще не приступивших к его использованию, только 32% сообщили о готовности не менее четырех составляющих. В компаниях, находящихся на стадии пилотных проектов, показатель составляет 51%, а среди организаций, масштабирующих ИИ, — 85%.
Особенно заметны проблемы с данными. Разрозненность информационных систем, несогласованность показателей и различия между объектами затрудняют внедрение прогнозной аналитики и автоматизации.
При этом 92% компаний, которые пока находятся на стадии пилотного использования ИИ, планируют перейти к масштабному внедрению в течение пяти лет.
Таким образом, развитие ИИ требует от эксплуатационных подразделений не только выбора технологических решений, но и подготовки данных, информационных систем и рабочих процессов.
75% компаний считают, что закупочные процедуры не соответствуют новым задачам эксплуатации
Технологическая трансформация сопровождается изменением требований к эксплуатационным подрядчикам.
По данным JLL, 87% опрошенных организаций ожидают, что к 2030 году модели оплаты аутсорсинговых эксплуатационных услуг будут переходить от учета трудозатрат к оценке достигнутых результатов.
При традиционном подходе стоимость обслуживания в значительной степени зависит от численности персонала подрядчика и объема выполняемых работ. Новая модель предполагает, что вознаграждение будет теснее связано с эффективностью обслуживания и результатами технологических улучшений.
Однако 75% компаний признают, что действующие закупочные процедуры пока не соответствуют новым целям эксплуатации.
Исследование выявило два основных препятствия.
Сложность измерения эффективности. Результаты внедрения ИИ, влияние эксплуатации на энергозатраты и вклад в непрерывность бизнеса не всегда можно объективно оценить. Дополнительные ограничения связаны с разрозненностью данных, различиями между объектами и отсутствием единых отраслевых стандартов.
Распределение полномочий между подразделениями. В 71% организаций решения о бюджете, модели обслуживания и выборе подрядчиков распределены между двумя или тремя функциональными направлениями. При этом представления об эффективности у разных подразделений могут не совпадать.
JLL также отмечает, что по мере развития ИИ полномочия по принятию решений имеют тенденцию концентрироваться на более высоком управленческом уровне и у меньшего числа ответственных лиц.
Для административных директоров это особенно важно при организации взаимодействия между эксплуатационной службой, финансовым подразделением, закупками и ИТ.
При выборе подрядчиков возрастает значение технологий и данных
По мере внедрения ИИ меняются критерии выбора эксплуатационных компаний.
Если на начальных этапах автоматизации заказчики ориентируются преимущественно на стоимость и надежность услуг, то более технологически зрелые организации уделяют больше внимания компетенциям подрядчиков в области данных, цифровых решений и инноваций.
Однако переход происходит неравномерно.
Даже среди организаций, масштабирующих ИИ, 39% по-прежнему выбирают подрядчиков преимущественно по стоимости или надежности и не используют внешние партнерства для получения дополнительных технологических возможностей.
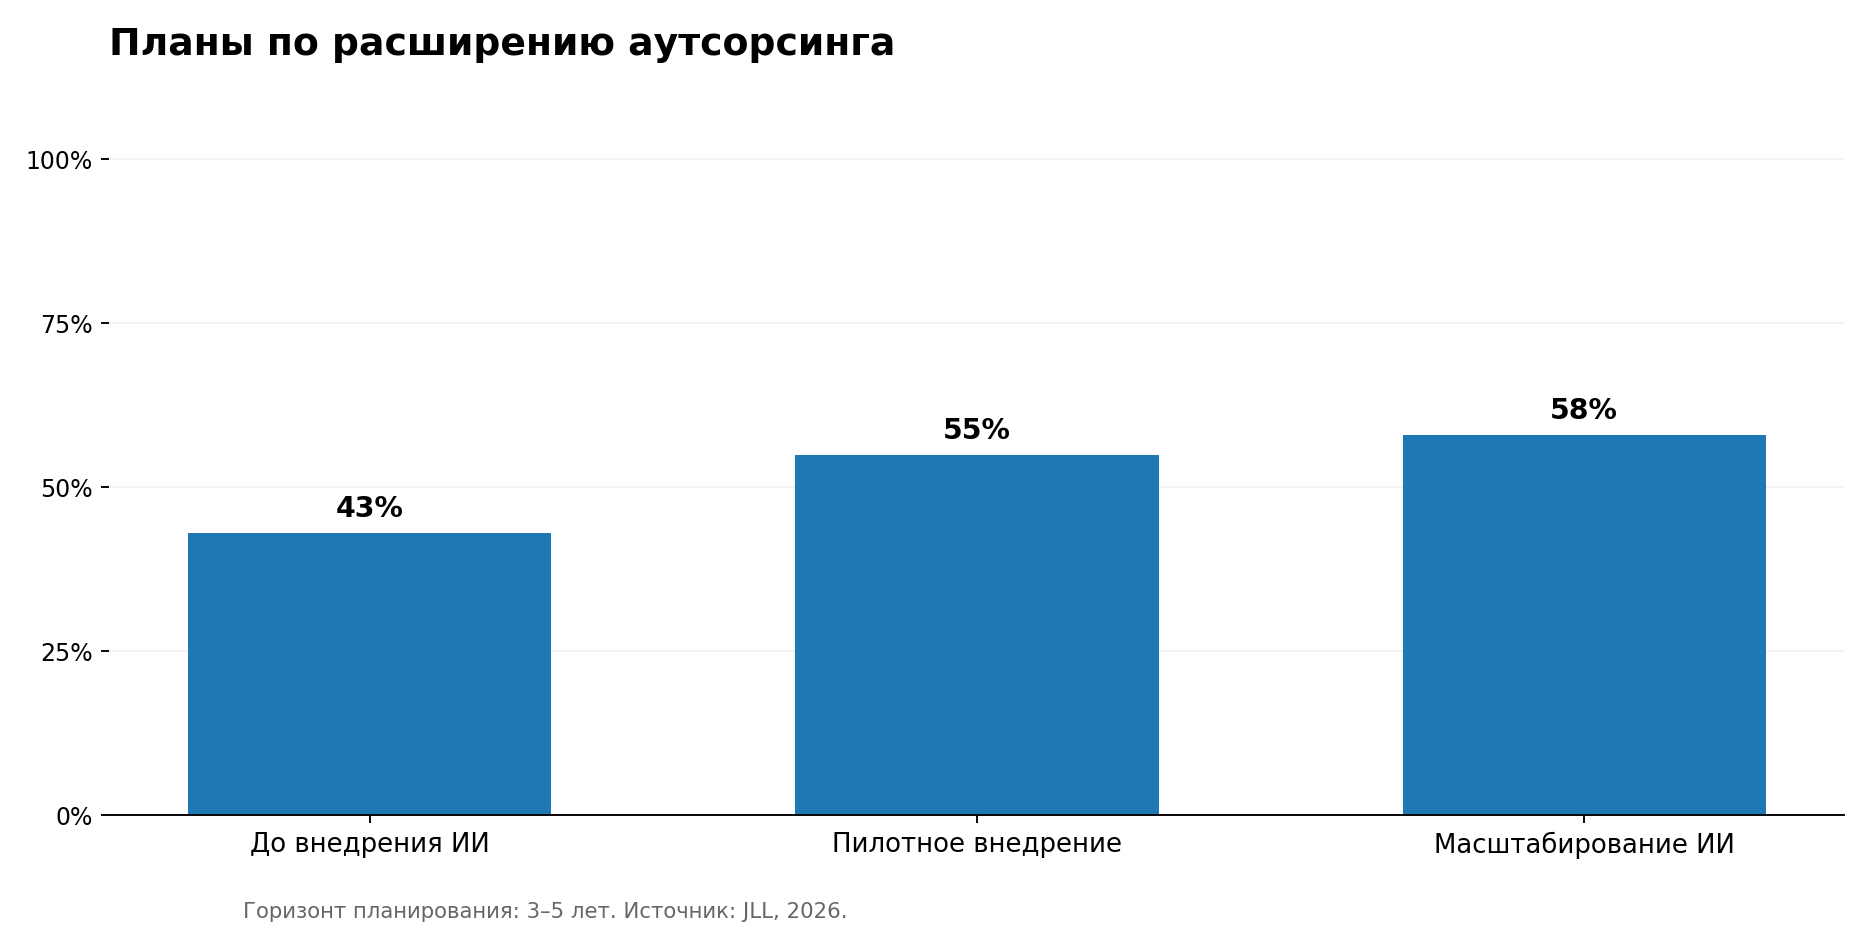
При этом более технологически зрелые компании чаще намерены расширять аутсорсинг. В ближайшие три-пять лет увеличить его объем планируют 43% компаний до внедрения ИИ, 55% организаций с пилотными проектами и 58% компаний, масштабирующих ИИ.
Кроме того, 48% компаний, масштабирующих или оптимизирующих применение ИИ, считают партнерства с внешними эксплуатационными и технологическими организациями необходимыми. Среди компаний, еще не внедривших ИИ, такого мнения придерживаются только 20%.
Таким образом, развитие собственных технологических возможностей не снижает потребность во внешних подрядчиках. Напротив, усложнение эксплуатационных процессов повышает значение специализированной экспертизы.
Дефицит специалистов — главный риск для эксплуатации
Недостаток квалифицированных сотрудников стал одним из наиболее серьезных ограничений для эксплуатационных подразделений.
По данным JLL, за последний год почти 70% организаций столкнулись с нарушениями эксплуатационных процессов, связанными с нехваткой квалифицированных технических специалистов, а также дефицитом компетенций в области ИИ и технологий.
При этом менее 45% компаний считают себя подготовленными к управлению такими кадровыми рисками в ближайшие три-пять лет.
Исследователи отмечают два параллельных процесса. С одной стороны, отрасль испытывает дефицит традиционных технических специалистов, усугубляемый старением кадров и недостаточным притоком молодых работников. С другой — усложнение инженерных систем и инструментов управления эксплуатацией повышает потребность в цифровых компетенциях.
Для компаний это означает необходимость одновременно обеспечивать преемственность технического персонала и развивать новые навыки, связанные с автоматизацией, анализом данных и управлением цифровыми системами.
Что необходимо пересмотреть административным директорам
1. Показатели эффективности эксплуатации. Помимо соблюдения бюджета и выполнения регламентных работ целесообразно оценивать доступность оборудования, скорость устранения неисправностей, энергопотребление и качество обслуживания.
2. Управление подрядчиками. При выборе исполнителей важно учитывать не только стоимость и надежность услуг, но и технологические возможности, качество данных и способность подрядчика внедрять улучшения.
3. Распределение ответственности. Необходимо согласовать между административной службой, финансами, закупками и ИТ критерии эффективности и порядок принятия решений.
4. Готовность инфраструктуры к ИИ. Перед масштабированием технологий важно оценить полноту эксплуатационных данных, совместимость информационных систем и возможности их интеграции.
5. Кадровую устойчивость. Следует определить критически важные компетенции, оценить риски зависимости от отдельных специалистов и предусмотреть развитие сотрудников.
6. Модели оплаты эксплуатационных услуг. При заключении долгосрочных договоров можно рассматривать механизмы, связывающие вознаграждение подрядчика с измеримыми результатами, а не только с трудозатратами.
Перечисленные направления являются редакционными рекомендациями журнала «Административный директор», сформулированными на основе исследования JLL.
От контроля затрат — к оценке результата
Исследование JLL показывает, что роль эксплуатации в корпоративном управлении меняется одновременно по нескольким направлениям. Компании ожидают повышения ее стратегического значения, планируют расширять инвестиции и внедрять новые технологии, но сталкиваются с ограничениями в данных, квалификации персонала и организации принятия решений.
При этом рост автоматизации не обязательно сопровождается сокращением штата или передачей всех процессов внутренним подразделениям. Напротив, часть компаний планирует одновременно увеличивать персонал, бюджеты и использование внешних подрядчиков.
Главный управленческий вопрос заключается в том, как связать расходы на эксплуатацию с конкретными результатами для бизнеса и создать систему оценки, которая позволит обоснованно принимать решения о персонале, технологиях и подрядчиках.
Источник: JLL — Global State of Facilities Management Report 2026, 27 октября 2026 года.
Методология: в исследовании участвовала 1321 организация из 15 стран Америки, Европы, Ближнего Востока, Африки и Азиатско-Тихоокеанского региона. Прогнозы на 2030 год отражают ожидания респондентов. Отдельные данные по России в опубликованном обзоре не представлены.