Аналитический обзор рынка офисной недвижимости Москвы 2014 – начало 2015 гг. , проведенный компанией S.A.Ricci.
2014 год оказался годом неоправданных ожиданий, который застал врасплох многих игроков рынка. Оптимистичные прогнозы начала года уже весной скорректировали курсы валют и нефтяные котировки, которые начали обновлять исторические «максимумы», что внесло изменения в динамику показателей рынка коммерческой недвижимости. Чего ожидать от наступившего 2015 г.? Как экономические последствия санкций в отношении России, оттока капитала из страны и фактор перепроизводства повлияют на спрос, предложение, стоимость аренды в офисном сегменте коммерческой недвижимости Москвы?
Общая ситуация
2015 год рынок коммерческой недвижимости встретил без особого оптимизма: заметно снижение динамики объема сделок аренды офисов и со стороны конечных пользователей, и со стороны инвесторов. Несмотря на то, что стратегия инвестиций в коммерческую недвижимость позволяет частично избежать обесценивания капитала, на сегодняшний день инвесторы находятся под сильным влиянием факторов риска: волатильность курсов валют, замедление экономического роста, отрицательная динамика показателей внутреннего рынка коммерческой недвижимости России, в особенности офисного, с текущим ростом свободных площадей. Все эти факторы подпитывают ожидания обвала на рынке недвижимости в ближайшей перспективе.
Тенденции 2014 года, связанные с ухудшением экономической ситуации, геополитическими факторами, выросшими рисками, сказались и на снижении объемов инвестиций в недвижимость России. Годовое значение этого показателя составило $9,0 млрд., что ниже на 35% относительно 2013 г. На московскую недвижимость из них пришлось порядка $5,4 млрд. При этом вложения в многофункциональные и офисные комплексы показали наибольшую долю в общем объеме инвестиций Москвы (28% или $1,6 млрд. и 24% или $1,4 млрд. соответственно). Также стоит отметить, что офисный сегмент доминирует в привлечении иностранного капитала. Среди крупнейших сделок 2014 г. можно выделить покупки таких бизнес-центров как «Северное сияние» (39,0 тыс.кв.м), «Газойл Сити» (35,2 тыс.кв.м.), «Женевский дом» (16,5 тыс.кв.м), «Берлинский дом» (13,4 тыс.кв.м) и проекта «Imperia Tower II».
Предложение – рекордное
2014 год стал рекордным за последние пять лет с точки зрения девелоперской активности. Объем нового предложения составил 1,29 млн. кв.м. площадей в 52 качественных бизнес центрах. Несмотря на то, что рынку все же не удалось достигнуть показателей 2007-2009 годов, когда годовой ввод превышал 1,5 млн.кв.м. офисных площадей, показатели объемов нового строительства 2014 г. почти в 2 раза превысили значения предыдущего 2013 г. (670 тыс.кв.м.). Совокупный объем предложения на рынке офисной недвижимости Москвы достиг 14,46 млн.кв.м.
Среди крупнейших офисных комплексов, появившихся в течение IV квартала, можно выделить МФК «ОКО» (87,6 тыс.кв.м) и МФК «Башня Эволюция» (80 тыс.кв.м), введенные в эксплуатацию на территории ММДЦ «Москва-Сити», а также БЦ Aero City офисной площадью 32,6 тыс.кв.м.
Структура распределения качественного предложения на рынке по классам существенно не изменилась за 2014 г. На объекты класса А и В+ приходится почти равная доля офисных площадей (36% и 37% соответственно).
Распределение качественного предложения по классам.

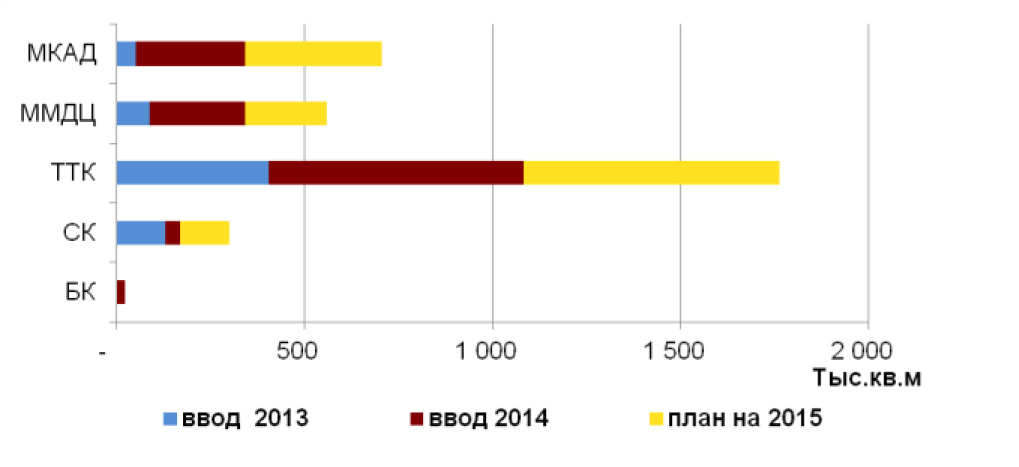
Более половины введенных с начала года офисных площадей пришлось на зону ТТК, что в абсолютном выражении составило 680 тыс.кв.м. Второй по объему прироста оказалась зона МКАД – 23% или 293 тыс.кв.м. Вследствие ввода в эксплуатацию двух новых объектов существенно выросла доля зоны ММДЦ «Москва-Сити» (20%), на территории которой появилось около 252,6 тыс.кв.м новых офисных площадей, что почти в 3 раза превысило показатели ввода 2013 года в данной зоне.
Распределение запланированных к вводу в 2015 г. офисных площадей по кольцевым зонам Москвы
Примеры офисных центров, введенных в эксплуатацию в 2014 г.
 В перспективе 2-3 лет ожидается сохранение территориальной привязки строительства к зонам ТТК и ММДЦ, на которые придется основной объем нового предложения. Ключевыми по вводу новых площадей станут районы Центрального, Западного и Южного округов.
Основной прирост нового предложения в 2014 г. пришелся на западный (29% от общего объема введенных офисных площадей) и центральный (28 %) административные округа. В ЦАО такой объем был введен во многом за счет объектов в ММДЦ «Москва-Сити», в ЗАО самыми масштабными новыми бизнес-центрами стали ComCity фаза Альфа и President Plaza. В этих же территориальных единицах планируется большая часть офисных комплексов и в 2015 году. К перспективным в будущем году можно отнести также ЮАО и ЮЗАО, где запланированы к вводу крупные бизнес-центры NAGATINO i-LAND II и Лотос.
Распределение предложения по административным округам.

Примеры офисных центров, запланированных к вводу в эксплуатацию в 2015 г.
Ввиду переноса сроков окончания строительства ряда офисных комплексов на 2015 г., объем запланированного к сдаче нового предложения составляет порядка 1,3-1,4 млн.кв.м. В 2015 г. девелоперская активность сохранит высокие темпы по сравнению с 2010-2013 гг., однако, учитывая негативные экономические тенденции в стране, стоит ожидать, что результаты окажутся ниже значений 2014 гг. По нашим прогнозам, реалистичный объем прироста составит порядка 1,0 млн.кв.м., что на 20% ниже показателей прошедшего года. Дальнейшее ухудшение макроэкономики в значительной степени окажет влияние на доступность заемного финансирования, что отрицательно скажется на темпах строительства офисной недвижимости в перспективе 2016-2017 гг.
В 2015 г. девелоперская активность сохранит высокие темпы по сравнению с 2010-2013 гг., но окажется ниже результата 2014 г.

Спрос – низкий
По результатам 2014 г. спрос на офисные помещения оказался сопоставим по значениям с прошлым годом. Анализ сделок аренды и купли-продажи офисов показал, что в I-III кварталах поглощение сохранялось на уровне 120 тыс.кв.м. В IV квартале показатель увеличился почти в два раза, что во многом было обусловлено крупной сделкой по продаже 80 тыс. кв. м в БЦ «Эволюция» ММДЦ «Москва-Сити». Таким образом, поглощение в IV квартале составило 201 тыс.кв.м. Такие высокие показатели последнего квартала увеличили общее поглощение по итогам года до 570 тыс.кв.м., что все же ниже на 10% уровня 2013 г. (630 тыс.кв.м). При этом, если исключить крупную сделку по БЦ «Эволюция», то падение спроса составило бы около 25%.
Объем поглощения в годовой динамике (по отношению к соответствующему периоду предыдущего года)

Спрос на офисные помещения в 2014 г. формировали в основном российские компании, доля которых в объеме поглощенных площадей увеличилась с 67% до 71% по сравнению с 2013 г.